发布时间:2026-10-28 14:01:07 编辑: 小编 来源:
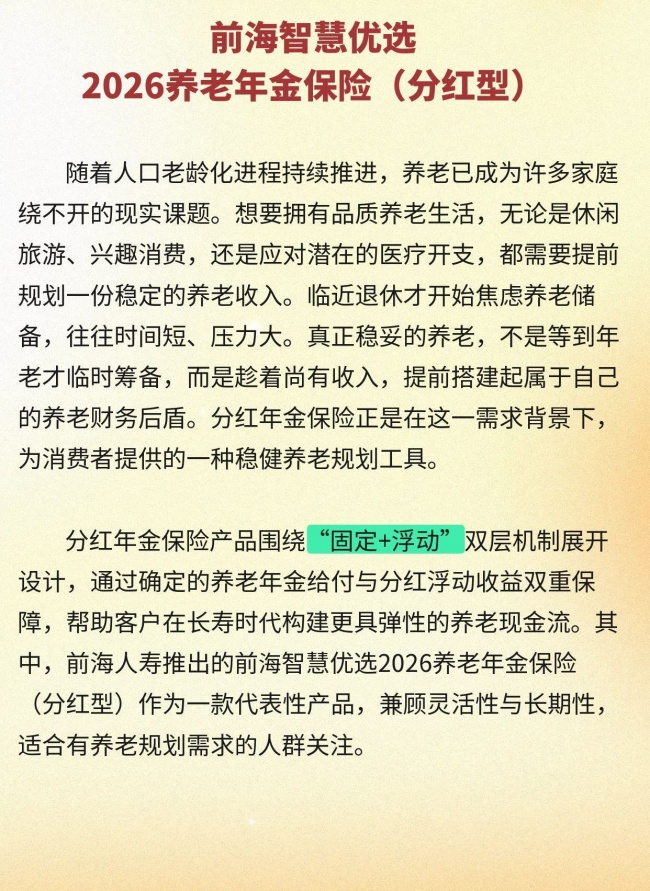
随着人口老龄化进程持续推进,养老已成为许多家庭绕不开的现实课题。想要拥有品质养老生活,无论是休闲旅游、兴趣消费,还是应对潜在的医疗开支,都需要提前规划一份稳定的养老收入。临近退休才开始焦虑养老储备,往往时间短、压力大。真正稳妥的养老,不是等到年老才临时筹备,而是趁着尚有收入,提前搭建起属于自己的养老财务后盾。分红年金保险正是在这一需求背景下,为消费者提供的一种稳健养老规划工具。
分红年金保险产品围绕“固定+浮动”双层机制展开设计,通过确定的养老年金给付与分红浮动收益双重保障,帮助客户在长寿时代构建更具弹性的养老现金流。其中,前海人寿推出的前海智慧优选2026养老年金保险(分红型)作为一款代表性产品,兼顾灵活性与长期性,适合有养老规划需求的人群关注。
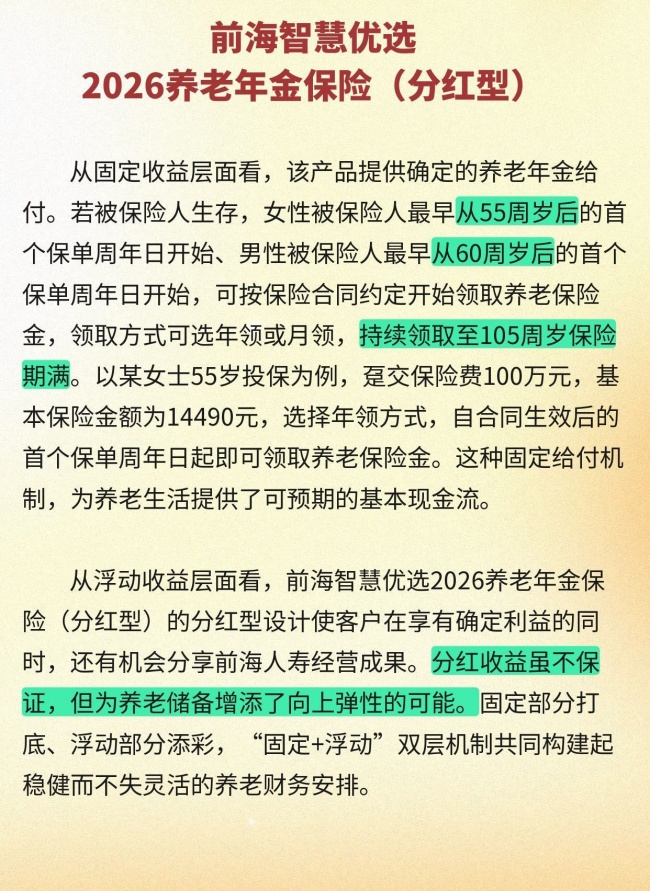
从固定收益层面看,该产品提供确定的养老年金给付。若被保险人生存,女性被保险人最早从55周岁后的首个保单周年日开始、男性被保险人最早从60周岁后的首个保单周年日开始,可按保险合同约定开始领取养老保险金,领取方式可选年领或月领,持续领取至105周岁保险期满。以某女士55岁投保为例,趸交保险费100万元,基本保险金额为14490元,选择年领方式,自合同生效后的首个保单周年日起即可领取养老保险金。这种固定给付机制,为养老生活提供了可预期的基本现金流。
从浮动收益层面看,前海智慧优选2026养老年金保险(分红型)的分红型设计使客户在享有确定利益的同时,还有机会分享前海人寿经营成果。分红收益虽不保证,但为养老储备增添了向上弹性的可能。固定部分打底、浮动部分添彩,“固定+浮动”双层机制共同构建起稳健而不失灵活的养老财务安排。
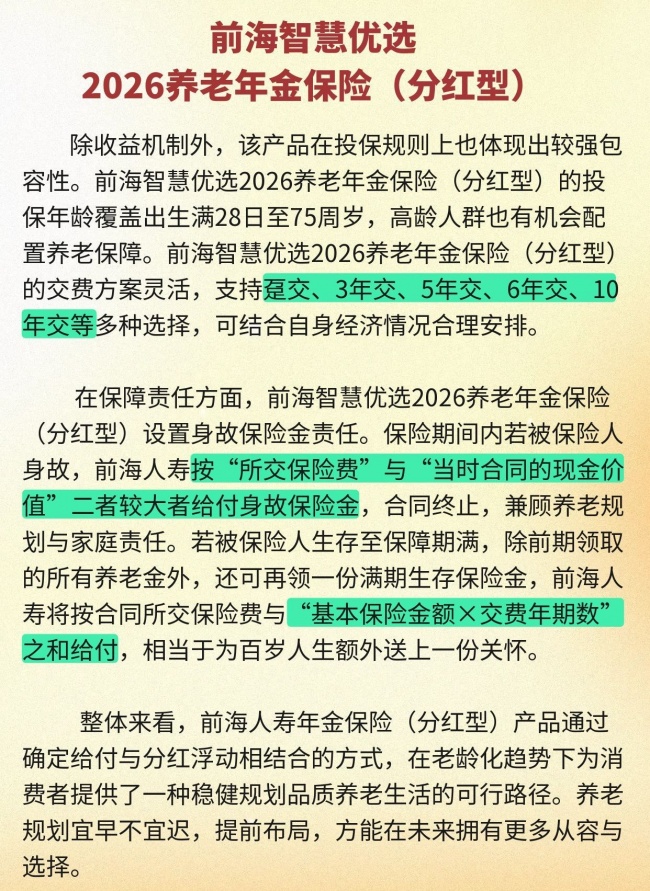
除收益机制外,该产品在投保规则上也体现出较强包容性。前海智慧优选2026养老年金保险(分红型)的投保年龄覆盖出生满28日至75周岁,高龄人群也有机会配置养老保障。前海智慧优选2026养老年金保险(分红型)的交费方案灵活,支持趸交、3年交、5年交、6年交、10年交等多种选择,可结合自身经济情况合理安排。
在保障责任方面,前海智慧优选2026养老年金保险(分红型)设置身故保险金责任。保险期间内若被保险人身故,前海人寿按“所交保险费”与“当时合同的现金价值”二者较大者给付身故保险金,合同终止,兼顾养老规划与家庭责任。若被保险人生存至保障期满,除前期领取的所有养老金外,还可再领一份满期生存保险金,前海人寿将按合同所交保险费与“基本保险金额×交费年期数”之和给付,相当于为百岁人生额外送上一份关怀。
整体来看,前海人寿年金保险(分红型)产品通过确定给付与分红浮动相结合的方式,在老龄化趋势下为消费者提供了一种稳健规划品质养老生活的可行路径。养老规划宜早不宜迟,提前布局,方能在未来拥有更多从容与选择。
重要提示:文中涉及保险产品相关资料仅供参考,不构成保险合同组成部分,保险责任、责任免除、等待期、理赔要求等重点内容,以合同条款为准。分红型保险的客户可以保单红利的形式享有前海人寿分红型保险产品的盈余分配权,未来的保单红利为非保证利益,其红利分配具有不确定性,在某些年度红利可能为零。
本文网址:http://huanqiucjw.com/xinwen/688837.html
声明:本站原创/投稿文章所有权归环球财经网所有,转载务必注明来源;文章仅代表原作者观点,不代表环球财经网立场;如有侵权、违规,可直接反馈本站,我们将会作删除处理。
热门推荐
财经学堂

2024-03-28 09:38:26
热门排行
热点图文